Domain mittelalterliche-speisen.de kaufen?
Wir ziehen mit dem Projekt
mittelalterliche-speisen.de um.
Sind Sie am Kauf der Domain
mittelalterliche-speisen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mittelalterliche-speisen.de kaufen?
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **

Ähnliche Suchbegriffe für Abzugsfähig
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
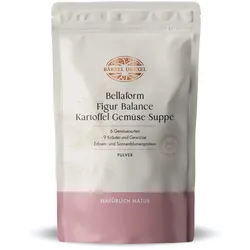
Suppe - Kartoffel mit Gemüse 380mlHerzhafte Kartoffeln und fruchtiges Gemüse verfeinert mit Kräutern. Süß-herzhaft. Natürliches Aroma durch Verzicht auf Geschmacksverstärker und Zusatzstoffe. Vegan, laktosefrei und glutenfrei. Hinweise zur Handhabung und Lagerung Bitte trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
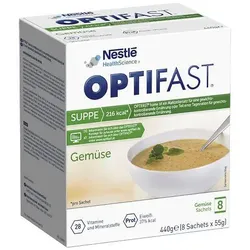
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter



-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **

Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Abzugsfähig:
-
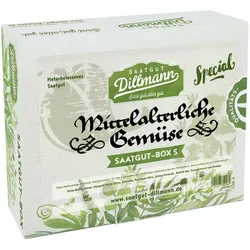
Mittelalterliche Gemüse-Saatgut-BoxAcht mittelalterliche Gemüsesorten für die moderne Küche in Keimschutzpackungen Mit diesem Paket leisten Sie auch einen Beitrag zum Erhalt alter Gemüsearten und der Artenvielfalt in unseren Gärten. Alle Sorten sind samenecht. Enthält: Dicke Bohne Kohlrübe Mangold Pastinake Portulak Rettich Schwarzwurzel Zwiebel.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soul Kitchen - Gemüse KäseKöstliche Fertiggerichte sorgen für Abwechslung wenn es mal schnell gehen muss. Im Handumdrehen zaubern Sie mit unseren leckeren Fertiggerichten eine schnelle Mahlzeit. Diese sind ideal zu Pasta, Reis, als Belag für Wraps und einer Vielzahl an Eigenkreationen. Hinweise zur Handhabung und Lagerung Nach dem Öffnen kühl lagern (6° bis 8°C) und innerhalb weniger Tage verbrauchen. Ungeöffnet mindestens haltbar bis: siehe Deckel.3,28 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Suppe - Kartoffel mit Gemüse 380mlHerzhafte Kartoffeln und fruchtiges Gemüse verfeinert mit Kräutern. Süß-herzhaft. Natürliches Aroma durch Verzicht auf Geschmacksverstärker und Zusatzstoffe. Vegan, laktosefrei und glutenfrei. Hinweise zur Handhabung und Lagerung Bitte trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld abzugsfähig?
Ja, Trinkgeld ist in vielen Ländern abzugsfähig, da es als Betriebsausgabe gilt. In den meisten Fällen muss das Trinkgeld jedoch ordnungsgemäß dokumentiert werden, um als abzugsfähig zu gelten. Es ist wichtig, Quittungen oder Aufzeichnungen über die Trinkgelder zu führen, um sie bei der Steuererklärung geltend machen zu können. Es ist ratsam, sich über die spezifischen steuerlichen Vorschriften und Regelungen in Ihrem Land zu informieren, um sicherzustellen, dass Sie Trinkgelder korrekt behandeln. **
-
Wann Bewirtung 100 abzugsfähig?
Die Bewirtungskosten sind grundsätzlich nur zu 70% abzugsfähig. Es gibt jedoch Ausnahmen, bei denen die Bewirtungskosten zu 100% abzugsfähig sind. Zum Beispiel, wenn es sich um eine betriebliche Veranstaltung handelt, bei der alle Mitarbeiter eingeladen sind. Auch bei Bewirtungskosten im Rahmen von Fortbildungsveranstaltungen oder Messen können diese unter bestimmten Voraussetzungen zu 100% abgezogen werden. Es ist wichtig, dass die Bewirtungskosten ordnungsgemäß dokumentiert und nachgewiesen werden, um den vollen Abzug zu erhalten. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Wann ist Bewirtung abzugsfähig?
Bewirtungskosten sind abzugsfähig, wenn sie beruflich veranlasst sind und einen angemessenen Rahmen nicht übersteigen. Dies bedeutet, dass die Bewirtungskosten im Zusammenhang mit der Ausübung der beruflichen Tätigkeit stehen müssen. Zudem müssen die Kosten ordnungsgemäß dokumentiert werden, um sie steuerlich geltend machen zu können. Es ist wichtig zu beachten, dass Bewirtungskosten nicht unbegrenzt abzugsfähig sind und bestimmte Höchstgrenzen einzuhalten sind. Es empfiehlt sich daher, vorab mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären, ob die Bewirtungskosten steuerlich abzugsfähig sind. **
-
Ist die Einfuhrumsatzsteuer abzugsfähig?
Ist die Einfuhrumsatzsteuer abzugsfähig? Die Einfuhrumsatzsteuer kann in der Regel als Vorsteuer geltend gemacht werden, wenn sie im Rahmen eines steuerbaren Umsatzes angefallen ist. Dies bedeutet, dass Unternehmen die gezahlte Einfuhrumsatzsteuer von der zu zahlenden Umsatzsteuer abziehen können. Es ist jedoch wichtig, die entsprechenden Voraussetzungen und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Einfuhrumsatzsteuer abzugsfähig ist. Es empfiehlt sich, sich von einem Steuerberater oder Fachexperten beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
Ähnliche Suchbegriffe für Abzugsfähig
-
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Optifast Suppe Gemüse Pulver 8x55 gNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.OPTIFAST ® Gemüsesuppe Egal, ob Gewicht halten oder endlich wieder Wohlfühl-Body dein Ziel ist: Das umfassende Sortiment der...17,34 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann sind Bewirtungskosten abzugsfähig?
Wann sind Bewirtungskosten abzugsfähig? **
-
Welche säumniszuschläge sind abzugsfähig?
Welche säumniszuschläge sind abzugsfähig? Säumniszuschläge sind in der Regel nicht abzugsfähig, da sie als Strafzahlungen gelten. Sie entstehen, wenn Steuern oder andere Zahlungen nicht fristgerecht geleistet werden. Daher sind sie steuerlich nicht absetzbar. Es ist wichtig, Zahlungen fristgerecht zu leisten, um zusätzliche Kosten in Form von Säumniszuschlägen zu vermeiden. Steuerberater oder Finanzexperten können weitere Informationen zu diesem Thema geben. **
-
Wann sind säumniszuschläge abzugsfähig?
Säumniszuschläge sind in der Regel abzugsfähig, wenn sie im Zusammenhang mit der Erzielung von Einkünften stehen. Das bedeutet, dass sie als Betriebsausgaben oder Werbungskosten geltend gemacht werden können, wenn sie beispielsweise im Rahmen einer selbstständigen oder gewerblichen Tätigkeit angefallen sind. Allerdings müssen die Säumniszuschläge auch tatsächlich bezahlt worden sein, um steuerlich abzugsfähig zu sein. Es ist wichtig, dass die Zahlung der Säumniszuschläge nachweisbar ist und die entsprechenden Belege aufbewahrt werden. Es empfiehlt sich, im Zweifelsfall einen Steuerberater oder Fachmann zu konsultieren, um sicherzustellen, dass die Säumniszuschläge korrekt steuerlich behandelt werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.