Domain mittelalterliche-speisen.de kaufen?
Wir ziehen mit dem Projekt
mittelalterliche-speisen.de um.
Sind Sie am Kauf der Domain
mittelalterliche-speisen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mittelalterliche-speisen.de kaufen?
Was bedeutet gemeinnützige Stiftung?
Was bedeutet gemeinnützige Stiftung? Eine gemeinnützige Stiftung ist eine Organisation, die gegründet wurde, um soziale, kulturelle, wissenschaftliche oder gemeinnützige Zwecke zu fördern. Sie verfolgt keine Gewinnabsichten und ihre Einnahmen werden ausschließlich für gemeinnützige Zwecke verwendet. Gemeinnützige Stiftungen sind steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben, um sicherzustellen, dass sie ihre satzungsgemäßen Zwecke erfüllen. Sie spielen eine wichtige Rolle bei der Unterstützung von Projekten und Initiativen, die das Gemeinwohl fördern. **
Wer überprüft gemeinnützige Vereine?
Gemeinnützige Vereine werden in Deutschland vom Finanzamt überprüft. Das Finanzamt prüft, ob die Vereine die Voraussetzungen für die Gemeinnützigkeit erfüllen und ob sie ihre steuerlichen Pflichten ordnungsgemäß erfüllen. Dazu gehören unter anderem die Einhaltung der Satzung, die Verwendung der Mittel für gemeinnützige Zwecke und die ordnungsgemäße Buchführung. Bei Verstößen gegen die gemeinnützigen Vorschriften kann das Finanzamt die Gemeinnützigkeit aberkennen und entsprechende steuerliche Konsequenzen ziehen. **
Ähnliche Suchbegriffe für Gemeinnützige
Top-Angebote
Produkte zum Begriff Gemeinnützige:
-
Gemeinnützige Stiftungen, Fachbücher von Walter Scheerbarth, Marcel Krengel, Peter CoenenZum Werk: Dieses Werk ist ein zuverlässiger Berater für jeden, der gemeinnützig investieren will oder Stiftungswillige rechtlich oder finanziell betreut. Es gibt umfassend Auskunft zu wichtigen Aspekten des Rechts der gemeinnützigen Stiftungen; es erläutert die zivilrechtlichen Grundlagen und die Besteuerung mit Blick auf die Änderungen der letzten Jahre. Im Anhang findet sich eine ausführliche Mustersatzung. Ausserdem informiert das Werk detailliert über Besonderheiten der Landesstiftungsgesetze. Die Gesetze sind auch im Anhang abgedruckt. Ein ausführliches Sachverzeichnis ermöglicht den schnellen Zugang zum Inhalt. Neben den Neuerungen durch das Ehrenamtsstärkungsgesetz aus dem März 2013 sind vor allem im Steuerrecht eine Fülle von Änderungen zu verzeichnen. Zusätzlich enthalten: der neue IDW-Standard zur Rechnungslegung von Stiftungen (IDW RS HFA 5). Vorteile auf einen Blick - Hinweise.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freiwilligenarbeit und gemeinnützige Or, Fachbücher von Christine G. Krüger, Nicole KramerDas Fachbuch 'Freiwilligenarbeit und gemeinnützige Organisationen im Wandel' bietet eine fundierte Analyse der Entwicklung von Freiwilligenarbeit und gemeinnützigen Organisationen im 19. und 20. Jahrhundert. Es beleuchtet die historischen Hintergründe und die gesellschaftlichen Veränderungen, die diese Bereiche geprägt haben. Die Autoren liefern neue Perspektiven und regen zur kritischen Auseinandersetzung mit den sozialen und politischen Rahmenbedingungen an. Das Buch richtet sich an Fachleute, Studierende und alle, die sich für die Geschichte und die Dynamiken des sozialen Engagements interessieren. Es bietet einen tiefgehenden Einblick in die Wechselwirkungen zwischen gesellschaftlichen Entwicklungen und der Organisation von Freiwilligenarbeit. Die sorgfältig recherchierten Inhalte und die klare Darstellung der historischen Zusammenhänge machen es zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mittelalterliche Gemüse-Saatgut-BoxAcht mittelalterliche Gemüsesorten für die moderne Küche in Keimschutzpackungen Mit diesem Paket leisten Sie auch einen Beitrag zum Erhalt alter Gemüsearten und der Artenvielfalt in unseren Gärten. Alle Sorten sind samenecht. Enthält: Dicke Bohne Kohlrübe Mangold Pastinake Portulak Rettich Schwarzwurzel Zwiebel.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
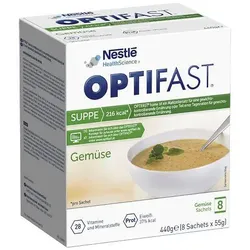
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter

-
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt?
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Dazu müssen sie als Unternehmer im Sinne des Umsatzsteuergesetzes gelten und steuerpflichtige wirtschaftliche Tätigkeiten ausüben. Die Vorsteuer kann dann für Ausgaben im Zusammenhang mit diesen wirtschaftlichen Tätigkeiten geltend gemacht werden. Es ist jedoch wichtig, dass die Vereine die Voraussetzungen für die Vorsteuerabzugsberechtigung genau prüfen und gegebenenfalls mit einem Steuerberater klären. **
-
Sind gemeinnützige Vereine umsatzsteuerpflichtig?
Sind gemeinnützige Vereine umsatzsteuerpflichtig? Gemeinnützige Vereine sind grundsätzlich von der Umsatzsteuer befreit, solange sie ausschließlich steuerbegünstigte Zwecke verfolgen und bestimmte Voraussetzungen erfüllen. Wenn ein gemeinnütziger Verein jedoch wirtschaftliche Tätigkeiten ausübt, die über Bagatellgrenzen hinausgehen, kann eine Umsatzsteuerpflicht entstehen. Es ist wichtig, dass gemeinnützige Vereine ihre Tätigkeiten sorgfältig prüfen und gegebenenfalls umsatzsteuerliche Regelungen beachten, um keine Steuernachzahlungen oder Bußgelder zu riskieren. Es empfiehlt sich daher, sich bei steuerlichen Fragen an einen Experten zu wenden. **
-
Was sind gemeinnützige Zwecke?
Gemeinnützige Zwecke sind Zwecke, die das Gemeinwohl fördern und der Allgemeinheit dienen, ohne primär auf Gewinnerzielung ausgerichtet zu sein. Dazu gehören beispielsweise die Förderung von Bildung, Wissenschaft, Kunst, Kultur, Umweltschutz, Gesundheit oder sozialen Belangen. Organisationen, die gemeinnützige Zwecke verfolgen, sind in der Regel steuerbegünstigt und müssen ihre Einnahmen und Ausgaben transparent darlegen. Sie tragen dazu bei, gesellschaftliche Herausforderungen anzugehen und das Zusammenleben in der Gesellschaft zu verbessern. **
-
Ist Käse-Lauch-Suppe Schonkost?
Käse-Lauch-Suppe ist normalerweise nicht als Schonkost bekannt, da sie in der Regel reichhaltig und kalorienreich ist. Schonkost wird oft bei Magen-Darm-Beschwerden oder nach Operationen empfohlen und besteht aus leicht verdaulichen Lebensmitteln wie gekochtem Gemüse, magerem Fleisch und fettarmen Milchprodukten. **

Was ist eine gemeinnützige Wohnungsgenossenschaft?
Eine gemeinnützige Wohnungsgenossenschaft ist eine Organisation, die Wohnraum für ihre Mitglieder bereitstellt. Diese Genossenschaften sind in der Regel gemeinnützig und verfolgen keine Gewinnabsichten. Die Mitglieder haben Mitspracherecht bei Entscheidungen und profitieren von günstigen Mieten oder anderen Vorteilen. Gemeinnützige Wohnungsgenossenschaften tragen dazu bei, bezahlbaren Wohnraum für breite Bevölkerungsschichten bereitzustellen und soziale Ziele zu fördern. **
Ist eine gemeinnützige GmbH Vorsteuerabzugsberechtigt?
Ist eine gemeinnützige GmbH Vorsteuerabzugsberechtigt? Ja, gemeinnützige GmbHs sind grundsätzlich vorsteuerabzugsberechtigt, sofern sie wirtschaftliche Tätigkeiten ausüben, die zur Erzielung von Einnahmen dienen. Dabei müssen die Ausgaben in direktem Zusammenhang mit steuerpflichtigen Umsätzen stehen. Die Vorsteuer kann dann im Rahmen der Umsatzsteuervoranmeldung geltend gemacht werden. Es ist jedoch wichtig, dass die gemeinnützige GmbH die Voraussetzungen für die Vorsteuerabzugsberechtigung erfüllt und die entsprechenden Nachweise vorlegen kann. **
Top-Angebote
Produkte zum Begriff Gemeinnützige:
-
Unternehmensübertragungen auf gemeinnützige Organisationen, Fachbücher von Julia KühnDas Ertragsteuerrecht bietet kein stimmiges Regelungskonzept für die Übertragung eines Unternehmens auf eine gemeinnützige Organisation. Insbesondere sind die Buchwertprivilegien für die Überlassung von Betriebsvermögen zu steuerbegünstigten Zwecken lückenhaft. Ausserdem ist unklar, wann die Übertragung von Betriebsvermögen auf eine gemeinnützige Organisation als verdeckte Einlage oder Gewinnausschüttung eingeordnet wird. Letztlich bestehen offene Fragen bezüglich der Höhe des Spendenabzugs. Die Arbeit zeigt auf, wie die Schnittstelle von Unternehmenssteuer- und Gemeinnützigkeitsrecht folgerichtig und sachgerecht ausgestaltet werden kann. Es werden Lösungsvorschläge durch Auslegung des geltenden Rechts und Reformmöglichkeiten de lege ferenda unterbreitet.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gemeinnützige GmbH, Fachbücher von Ralf Kohlhepp, Christina WeidmannDie gGmbH ist als Gestaltungsform im Bereich des Gemeinnützigkeitsrechts seit Jahren von zunehmender Bedeutung. Obgleich sie keine eigenständige Rechtsform darstellt, sondern auf der klassischen GmbH aufbaut, ist die gGmbH ein Gestaltungsmittel besonderer Art: Sie verbindet die Flexibilität der Kapitalgesellschaft mit der dauerhaften Absicherung der Satzungszwecke und der gemeinnützigen Mittelverwendung, wie sie sonst von der Stiftung bekannt ist. Die vorliegende vollständig überarbeitete Neuauflage dieses Handbuchs berücksichtigt die letzten Änderungen des Gemeinnützigkeitsrechts durch die Überarbeitung des Anwendungserlasses zur Abgabenordnung sowie aktuelle Rechtsprechung zu wichtigen Teilbereichen des Gemeinnützigkeitsrechts. Die Autoren sind Partner bei der auf Gemeinnützigkeitsrecht, Erbrecht sowie Gesellschafts- und Steuerrecht spezialisierten Partnerschaftsgesellschaft WEIDMANN Rechtsanwälte Steuerberater in Berlin und Dresden. Rechtsanwältin Dr. Christina Weidmann ist als Fachanwältin für Erbrecht spezialisiert auf dem Gebiet der Nachfolgeplanung sowie des Gemeinnützigkeits- und Stiftungsrechts. Rechtsanwalt, Steuerberater und Wirtschaftsprüfer Dr. Ralf Kohlhepp ist erfahrener Fachbuchautor und im Rahmen seiner steuerlichen und gesellschaftsrechtlichen Beratung für gemeinnützige und partiell steuerbefreite Organisationen tätig.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gemeinnützige Stiftungen, Fachbücher von Walter Scheerbarth, Marcel Krengel, Peter CoenenZum Werk: Dieses Werk ist ein zuverlässiger Berater für jeden, der gemeinnützig investieren will oder Stiftungswillige rechtlich oder finanziell betreut. Es gibt umfassend Auskunft zu wichtigen Aspekten des Rechts der gemeinnützigen Stiftungen; es erläutert die zivilrechtlichen Grundlagen und die Besteuerung mit Blick auf die Änderungen der letzten Jahre. Im Anhang findet sich eine ausführliche Mustersatzung. Ausserdem informiert das Werk detailliert über Besonderheiten der Landesstiftungsgesetze. Die Gesetze sind auch im Anhang abgedruckt. Ein ausführliches Sachverzeichnis ermöglicht den schnellen Zugang zum Inhalt. Neben den Neuerungen durch das Ehrenamtsstärkungsgesetz aus dem März 2013 sind vor allem im Steuerrecht eine Fülle von Änderungen zu verzeichnen. Zusätzlich enthalten: der neue IDW-Standard zur Rechnungslegung von Stiftungen (IDW RS HFA 5). Vorteile auf einen Blick - Hinweise.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freiwilligenarbeit und gemeinnützige Or, Fachbücher von Christine G. Krüger, Nicole KramerDas Fachbuch 'Freiwilligenarbeit und gemeinnützige Organisationen im Wandel' bietet eine fundierte Analyse der Entwicklung von Freiwilligenarbeit und gemeinnützigen Organisationen im 19. und 20. Jahrhundert. Es beleuchtet die historischen Hintergründe und die gesellschaftlichen Veränderungen, die diese Bereiche geprägt haben. Die Autoren liefern neue Perspektiven und regen zur kritischen Auseinandersetzung mit den sozialen und politischen Rahmenbedingungen an. Das Buch richtet sich an Fachleute, Studierende und alle, die sich für die Geschichte und die Dynamiken des sozialen Engagements interessieren. Es bietet einen tiefgehenden Einblick in die Wechselwirkungen zwischen gesellschaftlichen Entwicklungen und der Organisation von Freiwilligenarbeit. Die sorgfältig recherchierten Inhalte und die klare Darstellung der historischen Zusammenhänge machen es zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet gemeinnützige Stiftung?
Was bedeutet gemeinnützige Stiftung? Eine gemeinnützige Stiftung ist eine Organisation, die gegründet wurde, um soziale, kulturelle, wissenschaftliche oder gemeinnützige Zwecke zu fördern. Sie verfolgt keine Gewinnabsichten und ihre Einnahmen werden ausschließlich für gemeinnützige Zwecke verwendet. Gemeinnützige Stiftungen sind steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben, um sicherzustellen, dass sie ihre satzungsgemäßen Zwecke erfüllen. Sie spielen eine wichtige Rolle bei der Unterstützung von Projekten und Initiativen, die das Gemeinwohl fördern. **
-
Wer überprüft gemeinnützige Vereine?
Gemeinnützige Vereine werden in Deutschland vom Finanzamt überprüft. Das Finanzamt prüft, ob die Vereine die Voraussetzungen für die Gemeinnützigkeit erfüllen und ob sie ihre steuerlichen Pflichten ordnungsgemäß erfüllen. Dazu gehören unter anderem die Einhaltung der Satzung, die Verwendung der Mittel für gemeinnützige Zwecke und die ordnungsgemäße Buchführung. Bei Verstößen gegen die gemeinnützigen Vorschriften kann das Finanzamt die Gemeinnützigkeit aberkennen und entsprechende steuerliche Konsequenzen ziehen. **
-
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt?
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Dazu müssen sie als Unternehmer im Sinne des Umsatzsteuergesetzes gelten und steuerpflichtige wirtschaftliche Tätigkeiten ausüben. Die Vorsteuer kann dann für Ausgaben im Zusammenhang mit diesen wirtschaftlichen Tätigkeiten geltend gemacht werden. Es ist jedoch wichtig, dass die Vereine die Voraussetzungen für die Vorsteuerabzugsberechtigung genau prüfen und gegebenenfalls mit einem Steuerberater klären. **
-
Sind gemeinnützige Vereine umsatzsteuerpflichtig?
Sind gemeinnützige Vereine umsatzsteuerpflichtig? Gemeinnützige Vereine sind grundsätzlich von der Umsatzsteuer befreit, solange sie ausschließlich steuerbegünstigte Zwecke verfolgen und bestimmte Voraussetzungen erfüllen. Wenn ein gemeinnütziger Verein jedoch wirtschaftliche Tätigkeiten ausübt, die über Bagatellgrenzen hinausgehen, kann eine Umsatzsteuerpflicht entstehen. Es ist wichtig, dass gemeinnützige Vereine ihre Tätigkeiten sorgfältig prüfen und gegebenenfalls umsatzsteuerliche Regelungen beachten, um keine Steuernachzahlungen oder Bußgelder zu riskieren. Es empfiehlt sich daher, sich bei steuerlichen Fragen an einen Experten zu wenden. **
Ähnliche Suchbegriffe für Gemeinnützige
-
Mittelalterliche Gemüse-Saatgut-BoxAcht mittelalterliche Gemüsesorten für die moderne Küche in Keimschutzpackungen Mit diesem Paket leisten Sie auch einen Beitrag zum Erhalt alter Gemüsearten und der Artenvielfalt in unseren Gärten. Alle Sorten sind samenecht. Enthält: Dicke Bohne Kohlrübe Mangold Pastinake Portulak Rettich Schwarzwurzel Zwiebel.14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Was sind gemeinnützige Zwecke?
Gemeinnützige Zwecke sind Zwecke, die das Gemeinwohl fördern und der Allgemeinheit dienen, ohne primär auf Gewinnerzielung ausgerichtet zu sein. Dazu gehören beispielsweise die Förderung von Bildung, Wissenschaft, Kunst, Kultur, Umweltschutz, Gesundheit oder sozialen Belangen. Organisationen, die gemeinnützige Zwecke verfolgen, sind in der Regel steuerbegünstigt und müssen ihre Einnahmen und Ausgaben transparent darlegen. Sie tragen dazu bei, gesellschaftliche Herausforderungen anzugehen und das Zusammenleben in der Gesellschaft zu verbessern. **
-
Ist Käse-Lauch-Suppe Schonkost?
Käse-Lauch-Suppe ist normalerweise nicht als Schonkost bekannt, da sie in der Regel reichhaltig und kalorienreich ist. Schonkost wird oft bei Magen-Darm-Beschwerden oder nach Operationen empfohlen und besteht aus leicht verdaulichen Lebensmitteln wie gekochtem Gemüse, magerem Fleisch und fettarmen Milchprodukten. **
-
Was ist eine gemeinnützige Wohnungsgenossenschaft?
Eine gemeinnützige Wohnungsgenossenschaft ist eine Organisation, die Wohnraum für ihre Mitglieder bereitstellt. Diese Genossenschaften sind in der Regel gemeinnützig und verfolgen keine Gewinnabsichten. Die Mitglieder haben Mitspracherecht bei Entscheidungen und profitieren von günstigen Mieten oder anderen Vorteilen. Gemeinnützige Wohnungsgenossenschaften tragen dazu bei, bezahlbaren Wohnraum für breite Bevölkerungsschichten bereitzustellen und soziale Ziele zu fördern. **
-
Ist eine gemeinnützige GmbH Vorsteuerabzugsberechtigt?
Ist eine gemeinnützige GmbH Vorsteuerabzugsberechtigt? Ja, gemeinnützige GmbHs sind grundsätzlich vorsteuerabzugsberechtigt, sofern sie wirtschaftliche Tätigkeiten ausüben, die zur Erzielung von Einnahmen dienen. Dabei müssen die Ausgaben in direktem Zusammenhang mit steuerpflichtigen Umsätzen stehen. Die Vorsteuer kann dann im Rahmen der Umsatzsteuervoranmeldung geltend gemacht werden. Es ist jedoch wichtig, dass die gemeinnützige GmbH die Voraussetzungen für die Vorsteuerabzugsberechtigung erfüllt und die entsprechenden Nachweise vorlegen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.